El tercer día de la Conferencia Anual de IFFO incluyó presentaciones y debates sobre las demandas globales y las complejidades de los ingredientes marinos, los avances en el abastecimiento responsable y las novedades en los mercados de omega-3.
Los ingredientes marinos tienden a ir donde hay valor.
 El director de investigación de mercado de IFFO, Enrico Bachis, presentó un análisis de las tendencias de la demanda mundial de harina y aceite de pescado, basado en las estimaciones de IFFO para 2025. En resumen, afirmó que "tanto la harina como el aceite de pescado se están expandiendo hacia donde reside el valor, con un aumento del 11 % en las exportaciones de harina y del 19 % en las de aceite de pescado en 2025, liderado por Perú (+29 % y +53 %). Se observó un enorme crecimiento en las exportaciones de países emergentes como India y Omán, lo que demuestra la creciente globalización de esta industria."
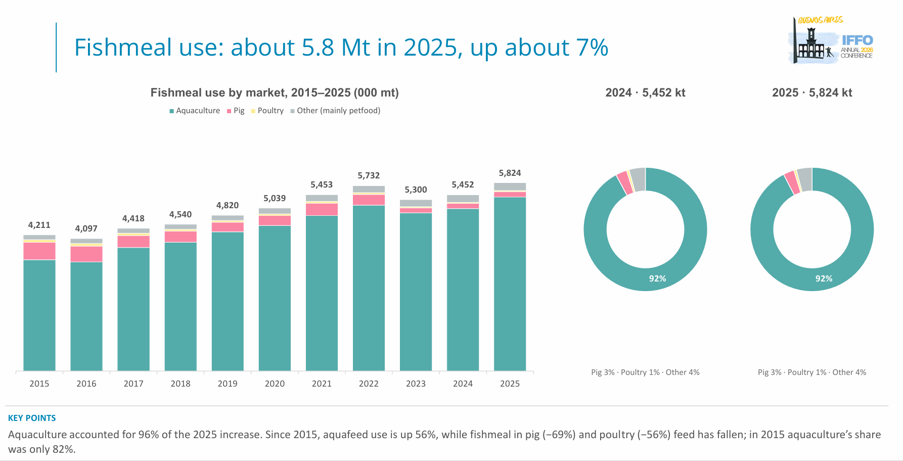
Bachis mostró que en 2025, la acuicultura consumió el 92% de la harina de pescado y el 72% del aceite de pescado, impulsando casi todo el crecimiento en 2025. De eso, China usa el 47% de la harina de pescado para alimento acuícola y toma el 47% de las importaciones mundiales de harina de pescado. Para la harina de pescado, agregó que la acuicultura representó el 96% del aumento de consumo en 2025, y desde 2015, el uso de alimento acuícola ha aumentado un 56%, mientras que la harina de pescado en alimento para cerdos (−69%) y aves de corral (−56%) ha disminuido; en 2015, la participación de la acuicultura era solo del 82%. Para el consumo de aceite de pescado, Perú (+53%) y Chile (+47%) suministraron el 56% del aumento global, elevando su participación combinada al 27% (21% en 2024). Las exportaciones de México (+143%) e India (+119%) también han crecido mucho en el último año. El consumo total de aceite de pescado ha aumentado un 9%, y la acuicultura representa prácticamente la totalidad del incremento en 2025, aunque el uso total se sitúa un 6% por debajo del máximo alcanzado en 2022. En cuanto al consumo de aceite de pescado por especies de peces de engorde en 2025, los salmónidos lideran con un 60% (un 10% más), seguidos de los peces marinos (22%) y los crustáceos (15%).
El consumo de harina de pescado por los sectores porcino y avícola ha disminuido un 69 % y un 56 % desde 2015, respectivamente, con una caída en los niveles de inclusión. En cuanto al consumo por especies, los salmónidos consumen el 60 % del aceite de pescado para acuicultura, mientras que Europa y Oriente Medio consumen el 53 %. Las exportaciones comerciales de harina de pescado aumentaron un 11 % y las de aceite de pescado un 19 % en 2025, lideradas por Perú (+29 % y +53 %). Bachis agregó que, además de la alimentación animal, el consumo de harina de pescado para mascotas se está desacelerando (+3 %); y el aceite de pescado para consumo humano aún se encuentra un 15 % por debajo de su máximo de 2023.
Factores que influyen en la tasa de inclusión de ingredientes marinos en el cultivo de camarones
 Andrés Carrión, de Likefish, una de las principales empresas comercializadoras de ingredientes marinos de Ecuador, presentó un análisis del sector camaronero ecuatoriano, la industria de alimentos acuícolas (~2,2 millones de toneladas métricas al año) y su impacto directo en la demanda de harina y aceite de pescado. Andrés señaló "que casi la mitad del camarón mundial proviene de Ecuador, y todos estos camarones necesitan alimento. Ecuador ha experimentado un crecimiento de dos dígitos casi todos los años desde 2015". Carrión agregó que Ecuador ha transformado su industria camaronera en la última década, con exportaciones que aumentaron de 450.000 toneladas métricas en 2015 a 1,45 millones de toneladas métricas en 2025. Hoy, Ecuador es el mayor exportador de camarón del mundo, representando el 36% del comercio mundial y generando 8.400 millones de dólares en ingresos por exportaciones. En términos de exportaciones, la mayor parte del camarón se exporta a China (49,4%), seguida de Europa (20,2%) y Estados Unidos (17,7%).
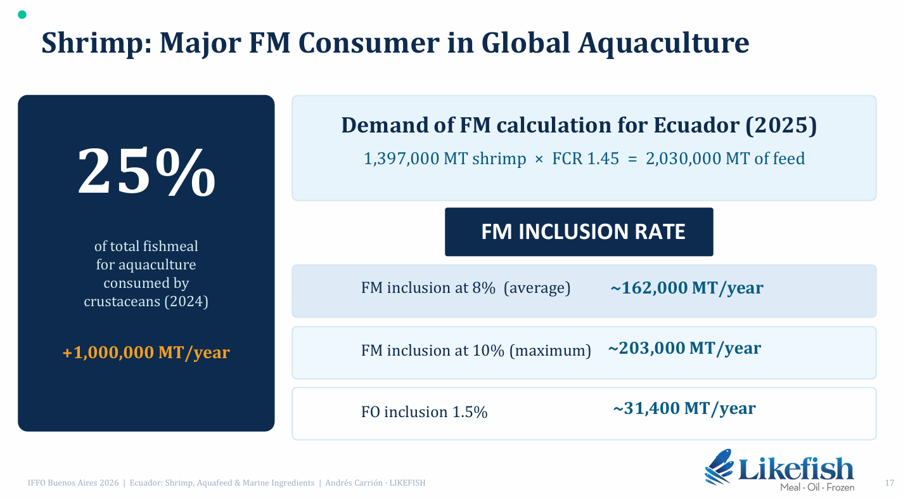
Con proyecciones para 2030 que alcanzan los 2 millones de toneladas métricas de producción de camarón y 2,7 millones de toneladas métricas de alimento acuícola, se espera que la demanda de ingredientes marinos se mantenga sólida. El alimento representa el 50 % de los costos de producción y el índice de conversión alimenticia (ICA) promedio para el camarón muestra que 1,45 kg de alimento producen 1 kg de camarón en Ecuador. En 2015, el camarón consumió 2,1 millones de toneladas métricas de alimento en Ecuador. La mejora del ICA reduce el volumen de alimento, pero el crecimiento de la producción lo compensa con creces. Concluyó que “las condiciones actuales del mercado están afectando negativamente las tasas de inclusión de ingredientes marinos, ya que los altos precios y la baja disponibilidad impulsan la reducción de dichas tasas. Necesitamos promover los beneficios de los ingredientes marinos. Sin embargo, se prevé que la demanda de ingredientes marinos sea sólida durante los próximos años en Ecuador, lo que representa una importante oportunidad comercial para los proveedores de ingredientes marinos, ya que un suministro confiable desempeña un papel fundamental en el apoyo al crecimiento continuo del sector”.
Desarrollar la resiliencia en la acuicultura del salmón
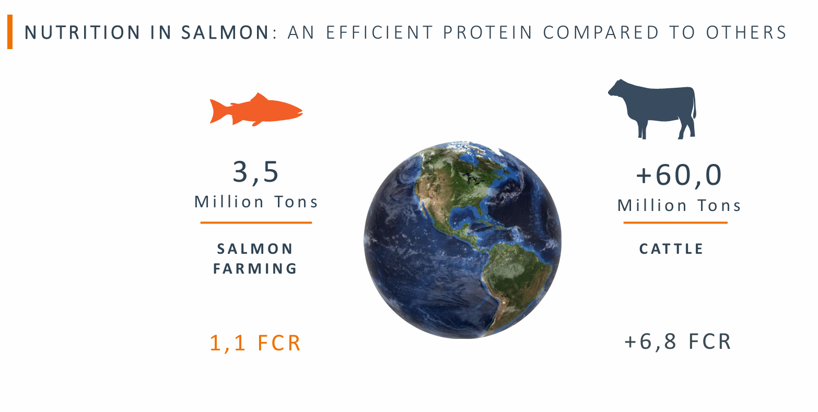
 Desde la perspectiva de los productores de salmón, Sady Delgado, de AquaChile, afirmó que la acuicultura es fundamental en el sur de Chile, con proveedores regionales de la cadena de valor que promueven el empleo en pequeñas comunidades locales y miles de empresas emergentes que impulsan un ecosistema de innovación. AquaChile exporta a más de 60 países y produce más de 100 millones de toneladas mensuales. Delgado destacó la eficiencia del salmón como fuente de proteína en comparación con la carne de res, con un índice de conversión alimenticia (FCR) de 1,1 frente a 6,8 en la carne de res. La inclusión de ingredientes marinos ha disminuido en los últimos años, pero Delgado señaló que esto no se debe al precio, sino a la falta de conocimiento; ahora contamos con muchas opciones para la alimentación del salmón. Sin embargo, quiero agradecer a la industria de ingredientes marinos por su apoyo desde el principio.
Actualización del mercado chino
 Maggie Xu, directora de IFFO en China, presentó su informe de mercado, comenzando con una actualización regulatoria. Indicó que el Ministerio de Agricultura de China ha revisado el catálogo de ingredientes para piensos y, a partir de junio, permitirá el uso de más productos acuícolas en la producción de piensos . Xu añadió que también ha cambiado la lista de parámetros obligatorios que deben incluirse en la etiqueta china de la harina de pescado .
En cuanto a las tendencias del mercado, Xu señaló que las capturas de pescado crudo se mantienen estables con límites de captura estrictos; los volúmenes de procesamiento de tilapia también se mantienen estables, pero hubo una disminución general en la producción de harina y aceite de pescado, con un 69% proveniente de pescado entero en 2025. Las estimaciones de producción nacional para 2025 se han actualizado tras la publicación de las estadísticas oficiales de pesca por parte del Ministerio de Agricultura, mientras que se espera que las de 2026 crezcan año tras año para cubrir la brecha de la escasez de suministro en los mercados internacionales. Xu agregó que hubo un aumento en las importaciones de harina y aceite de pescado en 2025, con Perú como principal proveedor, pero esto se redujo en 2026 con un aumento en el suministro de importaciones de harina de pescado de India y Vietnam, debido a la reducción de la pesca en Perú.
Xu afirmó que “se espera una competencia feroz en los mercados de alimentos para acuicultura, con un aumento en los costos de procesamiento y alimentación, lo que genera márgenes de ganancia reducidos. Esto impulsará cambios en la gestión de las granjas, un panorama más diversificado con mayor enfoque en especies de alto valor agregado. En el caso del camarón, Xu agregó que también hay un mayor enfoque en la agricultura de precisión y la inversión en tecnología”. El consumo de harina de pescado en acuicultura aún predomina, representando el 97,2% del consumo del país, pero se espera que disminuya en 2026. El consumo de aceite de pescado por parte de la acuicultura en China también creció hasta el 61,4%, seguido del aceite de pescado para consumo humano directo (30,5%) y alimentos para mascotas (8,2%). Añadió que se espera que la demanda de harina de pescado por parte del sector de alimentos para cerdos también disminuya año tras año, dada la persistente debilidad de la demanda de lechones causada por los bajos precios sostenidos de los cerdos.
Construir una licencia social más sólida
 Al presentar los diversos factores socioeconómicos que impactan la industria pesquera y de ingredientes marinos, Veronique Jamin, Directora de Comunicaciones de IFFO, afirmó que “los ingredientes para piensos solían ser un punto ciego y ahora se analizan cada vez más” . Los ingredientes marinos se encuentran en el inicio mismo de los sistemas alimentarios globales y se espera cada vez más que demuestren su licencia social para operar. Hoy en día, el escrutinio se extiende más allá de los impactos ambientales para incluir consideraciones socioeconómicas más amplias a lo largo de las cadenas de valor. Las poblaciones de peces saludables siguen siendo la base de la producción futura, el valor económico y la seguridad alimentaria mundial.
Como cualquier sector basado en recursos naturales, la pesca no puede mantener la prosperidad a largo plazo mediante la sobreexplotación y, en cambio, requiere una gobernanza sólida y una gestión eficaz. Con las finanzas públicas bajo creciente presión, los gobiernos podrían necesitar depender más de la participación de la industria en la gobernanza pesquera, como lo demuestran los Proyectos de Mejora Pesquera (PMP).
“Generar licencia social comienza por comprender quién participa en la cadena de valor y cómo la regulación, la ciencia, los mercados, las finanzas, la certificación y el apoyo técnico influyen en los resultados.
También requiere identificar innovaciones que puedan ayudar a abordar los desafíos ambientales, económicos y sociales”, explicó Jamin. Para respaldar este enfoque, IFFO y SFP crearon la Mesa Redonda Global hace cinco años, que ahora reúne a 13 miembros y ha lanzado un estudio sobre la dinámica socioeconómica en el sector de ingredientes marinos de la India. El estudio tiene como objetivo identificar a las partes interesadas, distinguir la evidencia de las percepciones y comprender mejor quién asume los costos y beneficios del cambio. África Occidental sigue siendo un punto central de escrutinio público, pero los recientes avances en Mauritania sugieren que una mejor gestión pesquera puede impulsar el aumento de las exportaciones de productos frescos y congelados a los países africanos. Persisten importantes deficiencias y desafíos, y los retos de seguridad alimentaria de África resaltan la importancia del transporte, la logística, la infraestructura energética y un desarrollo económico más amplio que vaya más allá de la pesca.
“Dado que los ingredientes marinos siguen siendo esenciales para los sistemas alimentarios y continuarán bajo escrutinio público, la ciencia, el análisis socioeconómico y la innovación deben guiar los esfuerzos para construir cadenas de valor responsables y resilientes”, concluyó.
Ejemplo real de ingredientes de valor añadido
 Al destacar las oportunidades que ofrecen los ingredientes de valor añadido, Arnt-Ove Blytt-Tøsdal Kolås, de Pelagia, afirmó que esto ha supuesto un gran reto para su empresa. Estos retos abarcan la variación en el tamaño biológico, la grasa y la calidad, que cambian según la temporada y la captura; añadió que los mercados suelen ser inmaduros, por lo que las empresas necesitan aprender rápidamente qué hace el ingrediente; y un buen resultado en un laboratorio no siempre se traduce en un buen resultado en la fábrica. Como ejemplo de los retos a los que se enfrentan, Kolås destacó el problema de la eliminación de espinas, ya que las máquinas no pueden eliminarlas de forma eficiente, y el desarrollo de un nuevo método ha llevado más de 9 años, y la solución ha sido trabajar directamente con empresas de robótica.
Kolås afirmó: "Vimos el valor de los ácidos grasos que otros pasaron por alto. Los ácidos grasos monoinsaturados de cadena larga (AGMI-CL) representan aproximadamente el 25 % del aceite de caballa. Sabíamos que existían, pero nuestra tarea consistía en descubrir su valor y un método para obtenerlos." Su producto se desarrolló por etapas, reduciendo el riesgo en cada una de ellas. Los ensayos preclínicos y, posteriormente, el ensayo clínico, demostraron una reducción del 7 % en el nivel de colesterol LDL.
Pero la buena ciencia no garantiza un buen producto, añadió Kolås: "Necesitábamos plantearnos una serie de preguntas antes de avanzar con el desarrollo: si el nutriente es biológicamente relevante, si podemos concentrarlo de forma consistente a gran escala, si podemos controlar la calidad entre lotes y, finalmente, si existe un mercado y un comprador". El resultado de este proyecto es el primer aceite concentrado de Omega-9 y Omega-11 del mundo y una plataforma para nuevos productos lipídicos marinos. Concluyó diciendo: "La victoria espera a un equipo que haga todo en orden."
Solo puedes gestionar lo que mides
 Brett Glencross, de IFFO, ofreció a continuación una actualización sobre cómo la evaluación del ciclo de vida (ACV) puede proporcionar medidas transparentes y comparables de los impactos ambientales vinculados a la producción de ingredientes marinos. Glencross señaló que la industria de piensos se centra cada vez más en la sostenibilidad, y para responder a esta necesidad, la evaluación del ciclo de vida (ACV) evalúa los impactos a lo largo de toda la cadena del sistema de producción, desde la extracción de materia prima (captura), el procesamiento, la distribución, el consumo/uso y la eliminación de residuos. Pero antes afirmó: «Primero hay que definir los límites del sistema, luego decidir cómo recopilar los datos y en qué sistema se introducirán». Glencross añadió que «el reto de la recopilación de datos es enorme, ya que el mandato de GFLI y PEFCR exige que utilicemos un umbral del 1 %, lo que significa que todo lo que contribuya con más del 1 % de la huella ambiental debe incluirse en la evaluación».
El análisis muestra cómo varían las huellas ambientales en toda la industria, especialmente a medida que la recopilación de datos se amplió de 53 conjuntos de datos que cubrían 26 productos en 2025 a 370 conjuntos de datos que cubrían 52 productos en 2026. Esta base de evidencia más amplia está mejorando la visibilidad del desempeño en sostenibilidad, así como corrigiendo omisiones y errores anteriores en las cadenas de suministro de harina y aceite de pescado. Glencross agregó que existen "reglas" establecidas sobre cómo debemos calcular los impactos y que seguir el proceso de recopilación de datos de GFLI permite una comparación efectiva de los impactos entre los ingredientes. Al utilizar datos primarios, recopilados de los miembros, nuestra industria ahora tiene una visibilidad clara de nuestros impactos del ciclo de vida, y se muestra que todos los ingredientes tienen variabilidad en sus impactos y que el origen es importante.
Glencross concluyó que “la recopilación sistemática de datos permite realizar comparaciones significativas entre ingredientes, identifica oportunidades para la mejora gradual y ayuda al sector de ingredientes marinos a cumplir con las expectativas del mercado en cuanto a pruebas creíbles de análisis del ciclo de vida (ACV)”.
Principales tendencias en la producción, consumo y comercio de aceite de pescado
 Al brindar una actualización sobre los mercados de aceite de pescado , Christian Meinich de Chr.Holtermann presentó los precios récord para el aceite de pescado, impulsados por El Niño, pero también por desafíos en otras regiones. En términos de consumo, el precio del aceite de pescado ha sido muy volátil y, por lo tanto, el uso de algas está aumentando y se está volviendo más necesario para asegurar el suministro de EPA y DHA. De cara al futuro, se espera que el consumo de aceite de pescado se mantenga estable, con una ligera disminución después de un pico en 2025. Los aceites certificados han disminuido tanto en Perú como en Escandinavia, es probable que se recuperen el próximo año. Dado que no hay una segunda temporada de pesca en Perú este año, Meinich espera una recuperación total en los niveles de producción para la segunda temporada del próximo año.
Meinich afirmó que “el mercado está muy ajustado, con la desaparición de las sardinas rusas desde 2025 y la drástica reducción de las cuotas escandinavas para 2026. Por lo tanto, ha habido poca producción adicional de aceite de pescado a nivel mundial a pesar del precio récord del aceite de pescado, y cualquier aumento en la producción proviene de China”. Un ejemplo de esta escasez de suministro, según Meinich, se observa en una importante marca noruega de caballa enlatada que tiene menos caballa en lata: “una catástrofe anunciada”. Meinich declaró que “las empresas de piensos están compensando la reducción del suministro de aceite de pescado con algas, y ahora un tercio del EPA y el DHA para la producción de salmón noruego proviene de algas; se prevé que el límite sea de alrededor del 40%, por lo que nos estamos acercando rápidamente a este punto”.
Mercados de ingredientes Omega-3
 Aldo Bernasconi, de GOED , que analiza los mercados de ingredientes Omega-3, mostró que la demanda para consumo humano directo y para alimentos para mascotas creció un 2,6 % en 2025, una tendencia constante durante la última década. El crecimiento es más rápido en China, con casi un 8 %, y los mercados emergentes de India, África, Oriente Medio y Latinoamérica se consideran cada vez más como fuentes de oportunidades de crecimiento. El consumo de Omega-3 en alimentos para mascotas está creciendo a un ritmo acelerado, especialmente en China. Bernasconi añadió que los suplementos dietéticos también crecieron, mientras que el consumo de productos farmacéuticos se mantuvo estable. Bernasconi agregó que el consumo de aceite de krill en China se ha triplicado en los últimos años, y también se observa una transición de aceites refinados a concentrados. En cuanto al crecimiento del EPA y el DHA, señaló que ha sido ligeramente más rápido debido a un cambio gradual hacia concentrados y algas. Se espera que el consumo de cápsulas de Omega-3 continúe creciendo, ya que el interés de los consumidores se mantiene estable y aumenta junto con el crecimiento del uso de multivitaminas. Añadió que “la mayor parte del petróleo crudo (56%) utilizado para los productos omega-3 proviene de anchoas, sardinas y especies similares, o de subproductos de la industria pesquera”. La escasez de aceites no afectará al mercado hasta mediados del próximo año, debido a los tiempos de producción más prolongados que provocan un desfase en el mercado.
Concluyó que “la industria del omega-3 depende en gran medida de la anchoveta, lo que genera riesgos ante las inevitables interrupciones en el suministro. Actualmente, se recurre cada vez más a otras fuentes (nuevas y existentes) y la producción de concentrados es más eficiente. Un futuro fenómeno de El Niño seguiría provocando interrupciones, por lo que necesitamos encontrar otras fuentes”. Los cambios en las formulaciones han ayudado a estabilizar el suministro, pero las barreras regulatorias y de comercialización siguen impidiendo su adopción. En cuanto a las alternativas al aceite de pescado, las semillas transgénicas tienen un bajo costo de omega-3 y no están ganando terreno, mientras que los costos de las algas siguen siendo elevados y se basan exclusivamente en DHA.
Observaciones finales
 Al clausurar la conferencia, el director general de IFFO, Petter Martin Johannessen, concluyó que “hay un mensaje claro: en un mundo cambiante e incierto, nuestra industria debe mantenerse resiliente. Esa resiliencia proviene de una buena ciencia, una sólida colaboración, la innovación continua y el uso responsable de los recursos marinos”.
Durante los últimos tres días, hemos constatado la importancia de una gestión pesquera basada en la ciencia. También hemos visto el valor de la colaboración a lo largo de toda la cadena de suministro. El abastecimiento responsable, la economía circular, un mejor aprovechamiento de los recursos y la creación de valor forman parte de nuestra contribución a las futuras necesidades alimentarias y nutricionales. Al seguir compartiendo datos y mantenernos abiertos al escrutinio, los miembros de IFFO contribuyen a generar confianza y fomentan un debate informado. El taller de esta tarde profundizará en este debate analizando el impacto ambiental de nuestra industria y comparándolo con el de otros ingredientes para piensos.