IFFO年度大会第三天,围绕全球海洋原料的需求与复杂性、负责任采购的进展以及Omega-3市场的最新动态进行了专题报告和讨论。
海洋原料趋向价值所在
IFFO市场研究总监Enrico Bachis(白立科)根据IFFO对2025年的预测,回顾了全球鱼粉和鱼油需求趋势。他总结指出:“鱼粉和鱼油正趋向其价值所在,2025年鱼粉出口增长11%,鱼油出口增长19%,其中秘鲁增幅尤为显著,分别达29%和53%。来自印度、阿曼等新兴市场的出口大幅增长,充分体现了该行业日益全球化的趋势。”
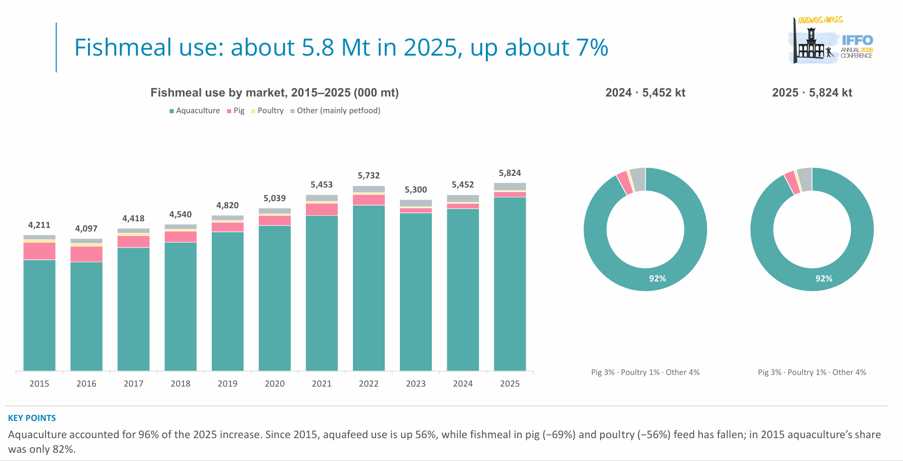
 白立科指出,2025年水产养殖业消耗了92%的鱼粉和72%的鱼油,推动了该年度几乎所有增长。其中,中国使用了全球水产饲料鱼粉的47%,并占全球鱼粉进口总量的47%。他补充说,在鱼粉方面,水产养殖占2025年消费增长的96%;自2015年以来,水产饲料用量增长了56%,而猪(-69%)和禽类(-56%)饲料中的鱼粉使用量则下降;2015年时,水产养殖的占比仅为82%。在鱼油消费方面,秘鲁(+53%)和智利(+47%)贡献了全球增长的56%,使两国合计占比升至27%(2024年为21%)。过去一年中,墨西哥(+143%)和印度(+119%)的出口也大幅增长。总体而言,2025年鱼油消费量增长了9%,其中水产养殖几乎占了2025年所有增长,但总使用量仍低于2022年的峰值水平。就2025年不同鱼类饲料种类的鱼油消费来看,鲑鱼目鱼类以60%的增幅位居首位,其次是海水鱼类(22%)和甲壳类动物(15%)。
自2015年以来,猪和禽类饲料中的鱼粉使用量分别下降了69%和56%,其添加比例也随之降低。在物种消费方面,鲑鱼和鲑科鱼类占水产饲料鱼油的60%,其中欧洲和中东地区消耗量占比达53%。2025年,贸易鱼粉出口增长11%,鱼油出口增长19%,秘鲁的增长尤为显著,分别达到29%和53%。白立科还指出,除饲料用途外,宠物食品中鱼粉的消费增速正在放缓(+3%);而用于人类食用的鱼油仍比2023年的峰值低15%。
影响虾类养殖中海洋原料使用率的因素
 厄瓜多尔领先的海洋原料贸易公司之一Likefish公司的Andrés Carrión介绍了厄瓜多尔虾业、水产饲料产业(每年约220万吨)及其对鱼粉和鱼油需求的直接影响。他指出:“全球每两只虾就有近一只来自厄瓜多尔,而所有这些虾类都需要饲料。自2015年以来,厄瓜多尔的虾类出口几乎每年都实现两位数增长。” Carrión补充说,过去十年间,厄瓜多尔已彻底转型其虾类产业,出口量从2015年的45万吨增至2025年的145万吨。如今,厄瓜多尔是全球最大的虾类出口国,占全球贸易总额的36%,出口收入达84亿美元。在出口方面,大部分虾类销往中国(49.4%),其次是欧洲(20.2%)和美国(17.7%)。
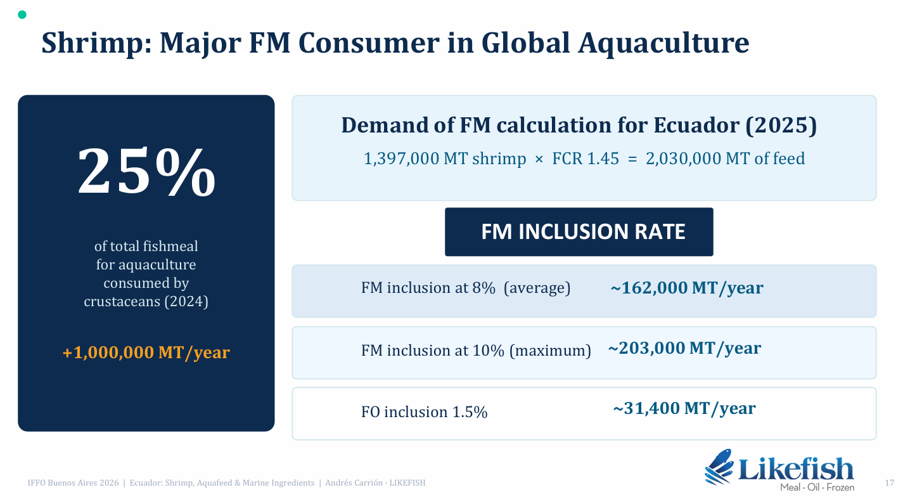
预计到2030年,虾类产量将达到200万吨,水产饲料产量为270万吨,对海洋原料的需求预计将保持强劲。饲料成本占生产总成本的50%,而厄瓜多尔虾类的平均饲料转化率(FCR)显示,每生产1公斤虾需要消耗1.45公斤饲料。2015年,厄瓜多尔的虾类消费了210万吨饲料。虽然饲料转化率的提升可减少饲料用量,但产量的增长已足以弥补这一影响。他总结道:“当前实际市场状况正制约着海洋原料添加比例,高价格和供应不足导致添加比例下降,我们必须充分宣传海洋原料的优势。然而,未来几年厄瓜多尔对海洋原料的市场需求仍将保持强劲,这对海洋原料供应商而言是一个重要的商业机遇,稳定的供应将对行业持续增长发挥关键作用。”
增强鲑鱼养殖的韧性
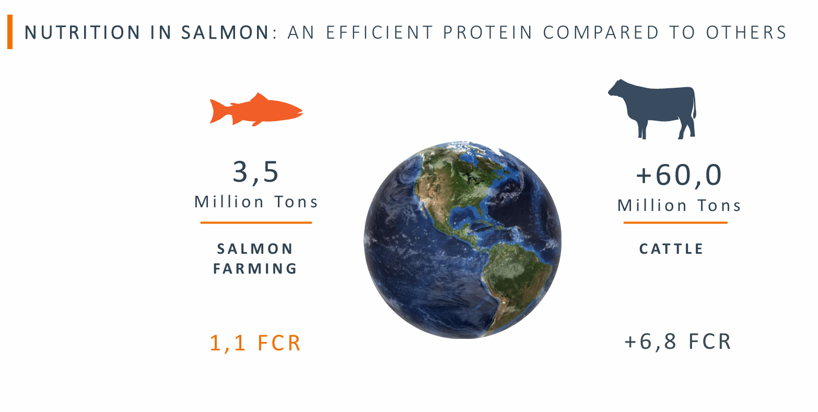
 AquaChile公司的Sady Delgado从鲑鱼养殖户的视角提供了最新动态,他表示,水产养殖在智利南部至关重要,区域供应链供应商推动了小型和本地社区的就业机会,成千上万的初创企业也催生了一个创新生态系统。AquaChile出口至60多个国家和地区,月产量超过100万吨。Delgado强调,与牛肉相比,鲑鱼作为蛋白质来源效率更高,饲料转化率(FCR)为1.1,而牛肉为6.8。近年来,海洋原料的使用比例有所下降,Delgado指出:“这并非由价格驱动,而是源于行业知识的发展。如今我们拥有丰富的鲑鱼饲料配方选择。但我想感谢海洋原料行业的支持,他们从一开始就助力了我们的产业。”
中国市场更新
随后, IFFO中国区总监徐瑶介绍了最新的市场动态,首先是监管方面的说明。她表示,中国农业农村部已修订饲料原料目录,自今年6月起,允许更多水产类原料用于饲料生产。她还表示,鱼粉中文标签中必须包含的参数清单也已发生变化。
谈到市场趋势,徐瑶指出,生鲜捕捞量仍保持稳定,捕捞配额依然严格;罗非鱼加工量也保持稳定,但鱼粉和鱼油产量总体呈下降趋势,2025年69%的鱼粉来自整鱼。随着农业部发布官方渔业统计数据,2025年的国内产量估值已更新,而2026年的产量预计将继续逐年增长的趋势,以弥补国际市场上供应短缺的问题。徐瑶补充说,2025年鱼粉和鱼油进口量均有所增加,其中秘鲁占主导地位,但2026年由于秘鲁捕鱼量减少,从印度和越南进口的鱼粉供应增加,导致进口量有所下降。
徐瑶指出,“水产饲料市场的竞争预计将十分激烈,饲料加工和投喂成本不断上升,造成利润空间变窄,这将推动养殖场管理方式的变革,促使养殖业更加多元化,并更注重高附加值品种的发展。”徐瑶还表示,目前在虾类养殖中,人们对精准农业和科技投资的关注也在不断增加。水产养殖对鱼粉的消费仍占主导地位,占总消费量的97.2%,但预计到2026年这一比例将有所下降。水产养殖用鱼油消费占比也已增长至61.4%,其次为直接供人类食用的鱼油(30.5%)和宠物食品(8.2%)。她还指出,由于猪价持续低迷,导致仔猪需求长期疲软,因此饲料行业对鱼粉的需求预计也将逐年下降。
加强社会许可
IFFO媒体总监Veronique Jamin(詹薇诺)在介绍影响渔业及海洋原料行业的各种社会经济因素时指出:“过去饲料原料曾是被忽视的领域,如今正日益受到关注。” 海洋原料处于全球食品体系的最前端,越来越需要证明其运营的社会合法性。如今,监管不仅限于环境影响,更扩展到价值链中的更广泛社会经济考量。健康的鱼类资源是未来生产、经济价值和全球粮食安全的基础。
与任何自然资源相关行业一样,渔业若因过度开发而无法实现长期繁荣,必须依靠强有力的治理和有效的管理。随着公共财政压力不断增大,政府可能需要更多地依赖产业方参与渔业治理,这一点在渔业改进项目(FIP)中已得到体现。
建立社会许可始于理解谁参与价值链,以及监管、科学、市场、金融、认证和技术支持如何影响最终结果。它还需要识别能够帮助应对环境、经济和社会挑战的创新。”詹薇诺解释道。为支持这一理念, IFFO与SFP五年前共同创建了全球圆桌会议,目前已有13个成员加入,并启动了一项关于印度海洋原料行业社会经济动态的研究。该研究旨在梳理利益相关方,区分证据与认知,更深入地了解谁承担着变革带来的成本与收益。西非仍是公众关注的重点地区,但毛里塔尼亚近期的发展表明,改善渔业管理有助于增加向非洲国家出口新鲜和冷冻产品的数量。然而,仍存在诸多差距与挑战,而非洲粮食安全问题凸显了运输、物流、能源基础设施以及超越渔业本身的更广泛经济发展的重要性。
“海洋原料对食品体系仍然至关重要,也将持续受到公众关注。科学、社会经济分析和创新必须指导我们建立负责任且具有韧性的价值链。”她总结道。
价值提升原料的实际案例:
 Pelagia公司的Arnt-Ove Blytt-Tøsdal Kolås强调了价值提升原料带来的机遇,指出这对公司而言一直是个巨大挑战。这些挑战包括生物尺寸、脂肪含量和品质的差异,会随季节和渔获情况而变化;他还提到,市场往往尚不成熟,企业需要迅速了解原料的具体作用;此外,实验室中的良好结果并不总能保证工厂生产时同样成功。作为面临挑战的一个例子,Kolås提到了去除骨针的问题:现有设备无法高效去除,研发新方法耗时超过九年,最终解决方案是直接与机器人公司合作。
Kolås表示:“我们发现了其他企业忽视的脂肪酸的价值。”长链单不饱和脂肪酸(LC-MUFAs)约占鲭鱼油的25%。我们早就知道LC-MUFAs的存在,但我们的任务是发掘其价值并找到获取方法。”该产品的研发经历了多个阶段,每个阶段都降低了风险,先进行临床前试验,随后临床试验显示LDL胆固醇水平下降了7%。
然而,优秀的科学并不必然产生优质产品。Kolås补充道:“在推进开发之前,我们必须提出一系列问题:这种营养素在生物学上是否具有相关性?我们能否在大规模生产中持续稳定地浓缩?能否从批次到批次控制产品质量?最后,是否有市场需求和买家?”该项目的成果是全球首款浓缩Omega-9和Omega-11油,以及一个用于开发新型海洋脂质产品的平台。他总结道:“胜利等待着一支全力以赴的团队。”
你只能管理你所测量的事物
 IFFO’的Brett Glencross(葛柏峦) 接下来介绍了生命周期评估(LCA)如何为海洋原料生产相关的环境影响提供透明且可比的衡量标准。葛柏峦指出,饲料行业正日益关注可持续发展。为此,生命周期评估(LCA)会全面评估生产系统链中的各个环节对环境的影响,包括原材料开采、加工、分销、消费/使用以及废弃物处理。但他首先强调:“你必须先明确系统的边界,然后决定如何收集数据以及将哪些系统纳入评估。” 葛柏峦还补充道:“数据收集面临巨大挑战,因为GFLI和PEFCR规定我们必须采用1%的‘门槛值’,即所有贡献超过该比例的环节都必须被纳入评估。”
分析显示,各行业的环境足迹存在显著差异。特别是从2025年涵盖26种产品的53个数据集,到2026年涵盖52种产品的370个数据集,数据收集范围大幅扩大。这一更广泛的数据基础不仅提升了可持续性表现的透明度,也纠正了此前在鱼粉和鱼油供应链中存在的遗漏与错误。葛柏峦还指出,我们需遵循特定的“规则”来计算影响,并采用GFLI的数据收集流程,有助于有效比较不同原料的影响。通过使用从会员处收集的一手数据,我们的行业现在能够清晰地了解生命周期影响,这表明所有原料在影响方面都存在差异,而来源因素也至关重要。
葛柏峦总结道:“一致的数据收集有助于进行有意义的原料比较,识别逐步改进的机会,并帮助海洋原料行业满足市场对可信生命周期评估(LCA)证据的期望。”
鱼油生产、消费和贸易的主要趋势
 Christian Meinich from Chr.Holtermann公司的Christian Meinich介绍了鱼油市场的最新动态,指出由于厄尔尼诺现象以及其他地区面临的挑战,鱼油价格创下历史新高。在消费方面,鱼油价格波动较大,藻类的使用量因此增加,成为保障EPA和DHA供应的重要手段。展望未来,预计鱼油消费将保持稳定,2025年达到峰值后略有下降。认证鱼油在秘鲁和斯堪的纳维亚地区的产量再次减少,但预计明年将逐步恢复。由于今年秘鲁没有第二轮捕捞季,Meinich预计到明年第二季,生产水平将完全恢复。
Meinich表示:“市场非常紧张,自2025年以来俄罗斯沙丁鱼资源已消失,斯堪的纳维亚地区的2026年配额也大幅削减。尽管全球鱼油价格达到历史最高水平,但新增产量几乎为零,所有增长都来自中国。”Meinich指出,这种供应紧张的一个例子是挪威一家知名罐头鲭鱼品牌的产品中,罐头里的鲭鱼含量减少——“这是一场被警告的灾难”。他提到:“饲料公司正通过藻类来弥补鱼油供应的减少,目前挪威三文鱼养殖中约三分之一的EPA和DHA来自藻类。预计上限约为40%,而我们正迅速接近这一目标。”
Omega-3原料市场
 来自GOED的Aldo Bernasconi分析了Omega-3原料市场,指出2025年直接供人类食用及宠物食品的市场需求增长了2.6%,与过去十年保持一致。其中中国增速最快,接近8%;印度、非洲、中东以及拉丁美洲等新兴市场也被认为提供了更多增长机会。宠物食品中的Omega-3消费增长最为迅速,尤其在中国。Bernasconi还表示,膳食补充剂的消费也在增长,而药品领域的使用则保持稳定。此外,近年来中国磷虾油的消费量已增长三倍,同时也有从精炼油向浓缩物转变的趋势。他指出,由于逐步转向浓缩油和藻类,EPA和DHA的增长速度略有加快。随着消费者兴趣保持稳定并持续增长,同时多种维生素的使用也在增加,Omega-3胶囊的消费预计将继续上升。他补充道:“用于Omega-3产品的大多数原油(56%)来自鳀鱼、沙丁鱼及类似减量渔业物种,或来自水产工业的副产品。”由于生产周期较长,市场供应存在滞后,因此目前油脂短缺不会影响市场,直到明年年中。
他总结称:“Omega-3产业对鳀鱼极度依赖,一旦供应不可避免地中断,就会带来风险。如今我们正越来越依赖其他来源(新旧来源),而浓缩油的生产也更加高效。即使未来发生厄尔尼诺现象,仍会造成供应中断,因此我们需要寻找其他替代来源。”配方的变化已有助于稳定供应,但监管和营销障碍仍在阻碍这一进程。至于鱼油的替代品,转基因种子成本较低,但尚未获得广泛推广;而藻类的成本仍然较高,且仅以DHA为主。
闭幕致辞
 IFFO总裁Petter Martin Johannessen(韩佩德)在闭幕致辞中指出:“有一个明确的信息:在一个不断变化且充满不确定性的世界里,我们的行业必须保持韧性。这种韧性源于科学依据的管理、紧密的合作、持续的创新以及对海洋资源的负责任利用。
在过去三天里,我们听到了关于基于科学的渔业管理重要性的多次强调。我们也看到了在整个供应链中携手合作的价值。负责任的采购、循环经济、更高效地利用资源以及创造价值,都是我们为满足未来粮食和营养需求所作出的贡献。通过持续分享数据并保持开放接受审查,IFFO客户会员能够建立信任,并促进有建设性的讨论。今天下午的同期边会将进一步探讨我们行业的环境影响,以及这些影响与其他饲料原料相比如何。”